Borsa
BORSA DEDEKTİFİ
Fon dosyasında her sabah yeni bir isim, yeni bir operasyon, yeni bir tutuklama haberi geliyor.
Son operasyonda aralarında Burak Sevindik, Ali Serhat Tüzün, Ali Yöney ile Gökhan Koçyiğit ve Yasemin Yavuz Koçyiğit’in de bulunduğu 20 şüphelinin tutuklanmasıyla toplam tutuklu sayısı 85’e çıktı.
Fakat dosyanın artık yalnız adli tarafına bakmak, daha büyük resmi kaçırmak anlamına geliyor.
Çünkü Ankara’da bundan sonraki aşama operasyonlardan daha kalıcı sonuç doğurabilir:
Sermaye piyasasının kuralları değişecek.
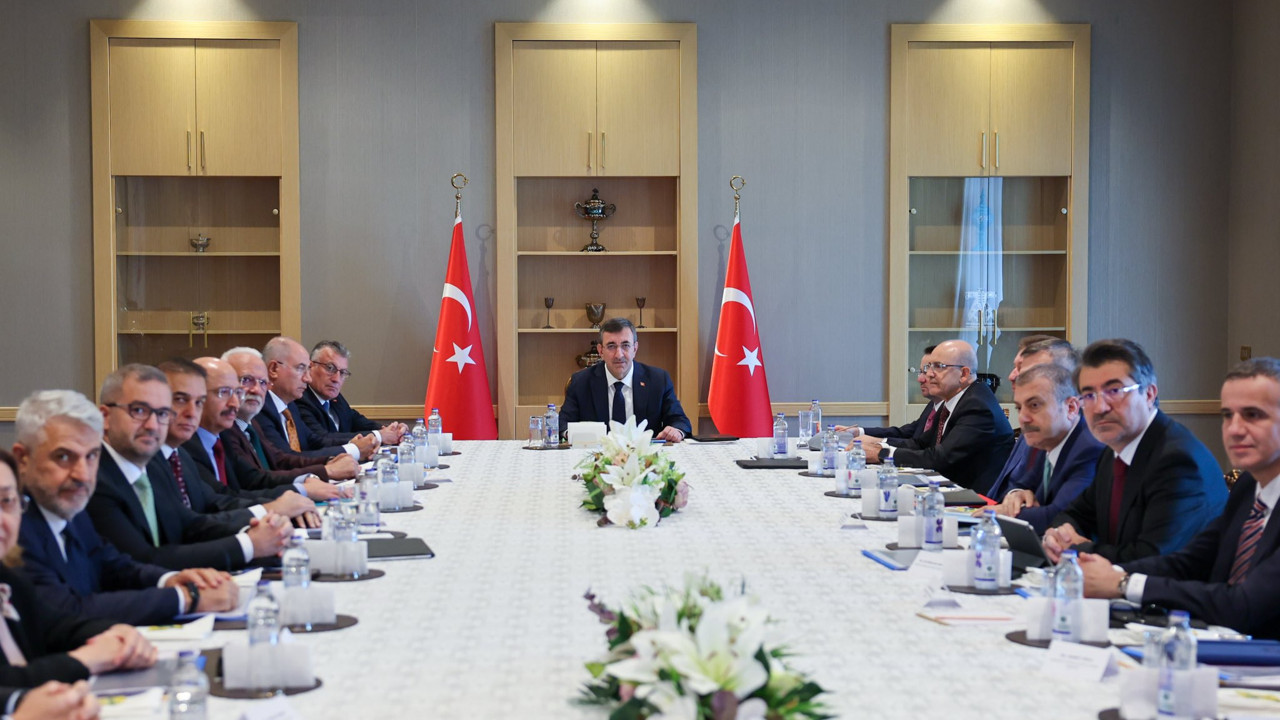
TASLAĞA NİHAİ ŞEKİL VERİLİYOR
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz başkanlığındaki Fon Koordinasyon Kurulu’nun ikinci toplantısında önemli bir karar alındı.
Bir süredir çalışmaları devam eden Sermaye Piyasası Kanununda Değişiklik Yapılmasına İlişkin Taslak ele alındı ve taslağa nihai şeklinin verilmesi için ilgili kurum ve kuruluşlara talimat gönderildi.
fon krizinin ortasında taslağın Fon Koordinasyon Kurulu gündemine gelmesi ve finalizasyon talimatının verilmesi, yaşananların yeni düzenleme sürecinin merkezindeki başlıklardan biri haline geldiğini gösteriyor.
Peki kanunda ne değişecek?
Henüz bilmiyoruz.
Yeni kanunun cevaplaması gereken sorular artık önümüzde duruyor.
1 — BİR FON TEK HİSSEYE NE KADAR YÜKLENEBİLECEK?
Reuters’ın fon krizine ilişkin kapsamlı araştırmasının en dikkat çekici bölümlerinden biri bazı fonlardaki yoğunlaşmaydı.
Haberde bazı fonların portföylerinin tek hisse veya çok sınırlı sayıdaki varlıkta yoğunlaşabildiğine dikkat çekiliyor.
Sorun yalnız yatırım performansı değil.
Düşük likiditeli bir hissede fonların büyüyen alımları fiyat oluşumunu etkileyebiliyor; aynı varlıktan çıkılmak istendiğinde ise yeterli alıcı bulunamaması likidite sorununu büyütebiliyor.
Yeni kanunda veya ikincil düzenlemelerde cevaplanması gereken ilk soru bu:
Tek hisse ve aynı şirket grubuna ilişkin yoğunlaşma sınırları değişecek mi?
2 — FON İLE İLİŞKİLİ TARAF ARASINA YENİ DUVAR GELECEK Mİ?
Fon dosyasının merkezindeki tartışmalardan biri de fon, portföy yöneticileri, şirket ortakları ve sermaye piyasasının diğer aktörleri arasındaki işlemler.
Soru basit:
Bir fonun ilişkili kişi veya şirketlerle yaptığı işlemlerde mevcut kurallar yeterli mi?
Yoksa ilişkili taraf işlemlerine yeni sınırlar, bildirim yükümlülükleri veya bağımsız kontrol mekanizmaları mı getirilecek?
Taslak açıklandığında PD’nin bakacağı ikinci madde bu olacak.
3 — YATIRIMCI “PARAMI İSTİYORUM” DEDİĞİNDE HANGİ TARİH ESAS ALINACAK?
Krizin yatırımcı açısından en tartışmalı bölümlerinden biri iade emirleri oldu.
Tasfiye süreci başladıktan sonra hangi TEFAS emirlerinin geçerli olduğu, hangi yatırımcıların tasfiye bakiyesine katılacağı ve emirlerin hangi tarihe göre değerlendirileceği konusunda SPK birden fazla düzenleme yapmak zorunda kaldı.
Şimdi daha temel bir soru var:
Bir fon likidite krizine girdiğinde yatırımcının iade talebinin hukuki statüsü kanunda daha açık biçimde tanımlanacak mı?
Çünkü yatırımcı açısından birkaç saat veya bir günlük fark milyonlarca liralık sonuç doğurabiliyor.
4 — FONLARIN “ACİL DURUM KASASI” OLACAK MI?
Fonlarda sorun yalnız varlığın değeri değil.
Asıl mesele bazen o varlığın ne kadar hızlı nakde çevrilebildiği.
Kâğıt üzerinde milyarlarca liralık portföy bulunabilir.
Ancak aynı anda çok sayıda yatırımcı parasını istediğinde fondaki hisselerin piyasada hangi fiyatla ve ne kadar sürede satılabileceği belirleyici hale geliyor.
Bu nedenle yeni düzenlemenin önemli sorularından biri şu:
Fonların ani iade taleplerine karşı daha güçlü likidite tamponları veya stres testleri getirilecek mi?
5 — SORUN ÇIKTIĞINDA SORUMLU KİM?
Bir yatırım fonunun arkasında yalnız portföy yöneticisi yok.
Portföy yönetim şirketi, aracı kurumlar, saklama kuruluşları ve diğer piyasa aktörlerinden oluşan bir zincir var.
Her birinin görevi mevzuatta tanımlı.
Ancak yaşanan kriz şu soruyu yeniden gündeme getirdi:
Bir fonda sistematik sorun ortaya çıktığında hangi kurum hangi aşamada müdahale etmekle yükümlü?
Yeni düzenlemede PYŞ, aracı kurum ve saklama kuruluşlarının gözetim ve sorumluluk sınırlarının değiştirilip değiştirilmeyeceği kritik olacak.
6 — PARASINI İSTEYEN YATIRIMCI NE ZAMAN ÖDENECEK?
Fon Koordinasyon Kurulu’nun ikinci toplantısının önemli gündemlerinden biri ara ödemelerdi.
SPK, mutabakatı tamamlanan yatırımcılara nihai tasfiye alacağından mahsup edilmek üzere fon başına en fazla 1 milyon TL ara ödeme yapılmasını kararlaştırdı.
Ancak yatırımcı açısından asıl soru değişmedi:
Paranın tamamı ne zaman alınabilecek?
Bu nedenle kanun kadar önemli diğer başlık tasfiye sisteminin kendisi olacak.
131 FON, 20 MİLYAR DOLAR
Bu sorular küçük bir piyasa arızasının ardından sorulmuyor.
Reuters’ın 2 Ekim tarihli araştırmasına göre tasfiye sürecindeki 131 fonun toplam varlığı 20 milyar doların üzerinde.
Yaklaşık yarım milyon yatırımcı süreçten etkileniyor.
Aynı araştırmada Türkiye’deki portföy yönetimi sektörünün toplam büyüklüğünün Ağustos 2025’te 246 milyar dolardan Ağustos 2026’da 329 milyar dolara yükseldiği belirtiliyor.
Bir yılda yaklaşık 83 milyar dolarlık büyüme.
Dolayısıyla tartışma yalnız zarar gören yatırımcıların parasının nasıl ödeneceği değil.
Türkiye’nin hızla büyüyen fon sektörünün bundan sonra hangi kurallarla çalışacağı.

“PARA BANKAYA GİTTİ” AMA HANGİ PARA, NEREYE?
Krizin ekonomik etkisi konusunda ise üç ayrı değerlendirme var.
Türkiye Bankalar Birliği Başkanı Alpaslan Çakar, fonlardan çıkan paranın bankacılık sistemine girdiğini belirterek bankacılık sektöründe negatif etki beklemediğini söyledi.
S&P Global Ratings, sorun fonlarla sınırlı kaldığı sürece Türkiye’nin kredi notu üzerinde aşağı yönlü baskı beklemediğini açıkladı.
JPMorgan ise başka bir risk görüyor.
Reuters’ın aktardığı değerlendirmeye göre banka, fon krizinin Türkiye için yüzde 3 olan 2026 büyüme tahmininde “anlamlı aşağı yönlü risk” oluşturduğunu düşünüyor.
Üç açıklama ilk bakışta çelişkili görünüyor.
Aslında üçü de başka bir şeyi ölçüyor.
Çakar bankacılık sistemine bulaşmayı, S&P ülke kredi notunu, JPMorgan ise ekonomik büyümeyi ölçüyor.
Ve tam burada henüz cevabı bulunmayan soru ortaya çıkıyor:
Fonlardan çıkan para gerçekten nereye gitti?
Bankacılık sistemine geçen tutar ne kadar?
TL mevduata ne kadarı girdi?
Döviz ve altına ne kadar yöneldi?
Hangi vadelerde tutuluyor?
Bankaların portföy yönetim şirketleri, aracı kurumlar ve Borsa Para Piyasası işlemleri üzerinden ne kadar kredi ve alacak riski bulunuyor?
Bu rakamlar ortaya çıkmadan:
“Para bankaya gitti, sorun bitti” demek için erken.
ŞİMDİ GÖZLER TASLAKTA
Fon dosyasının ilk aşamasında soru şuydu:
Kimler soruşturulacak?
İkinci aşamada:
Yatırımcı parasını nasıl alacak?
Şimdi üçüncü aşamaya geçiliyor.
Türkiye aynı krizin tekrar yaşanmaması için sermaye piyasasının hangi kurallarını değiştirecek?
Bunun cevabı Sermaye Piyasası Kanunu değişiklik taslağında olacak.
Taslak kamuoyuna çıktığında artık yalnız maddelere değil, şu altı soruya bakmak gerekecek:
Yoğunlaşma. İlişkili taraf. Likidite. İade hakkı. Kurumsal sorumluluk. Tasfiye.
Çünkü 131 fon ve 20 milyar doları aşan bir krizden sonra yapılacak kanun değişikliğinin gerçek ölçüsü, kaç maddenin değiştiği değil, aynı mekanizmanın yeniden kurulmasını önleyip önleyemediği olacak.
patronlardunyasi.com